Segmentos · Vendas · Agentes de ia
IA para corretoras de seguros e consórcio: o que automatizar e o que nunca sai da mão do corretor
23 de outubro de 2026 · Weslei Preisner · 9 min de leitura
Toda corretora conhece a cena. A apólice de um cliente antigo venceu na semana passada, ninguém ligou, e ele renovou direto no aplicativo do banco. Não houve reclamação, não houve atrito. Só uma comissão recorrente que deixou de existir.
No consórcio, a cena é parecida, só que na entrada. A pessoa pergunta às nove da noite quanto fica a parcela de uma carta de R$ 300 mil, recebe a resposta dois dias depois e, nesse meio tempo, já fez a simulação com outra administradora.
Nenhum dos dois casos é problema de produto. É problema de operação: coleta de dados, retorno, lembrete, agenda. Exatamente o tipo de trabalho repetitivo em que um agente de IA ajuda, desde que ele saiba onde parar.
Definição: IA para corretora de seguros e consórcio é o uso de agentes conversacionais, normalmente no WhatsApp e ligados a um CRM, para fazer o atendimento inicial, coletar os dados de cotação ou simulação, acompanhar a carteira que vai vencer, pedir indicação e agendar a conversa com o consultor. A orientação técnica, a recomendação de cobertura e qualquer afirmação sobre contemplação continuam com o profissional habilitado. A IA organiza o caminho até o corretor, não substitui o corretor.
O tamanho do mercado que está passando pela sua porta
Os dois mercados cresceram, e isso aumenta a pressão sobre quem ainda atende tudo na mão.
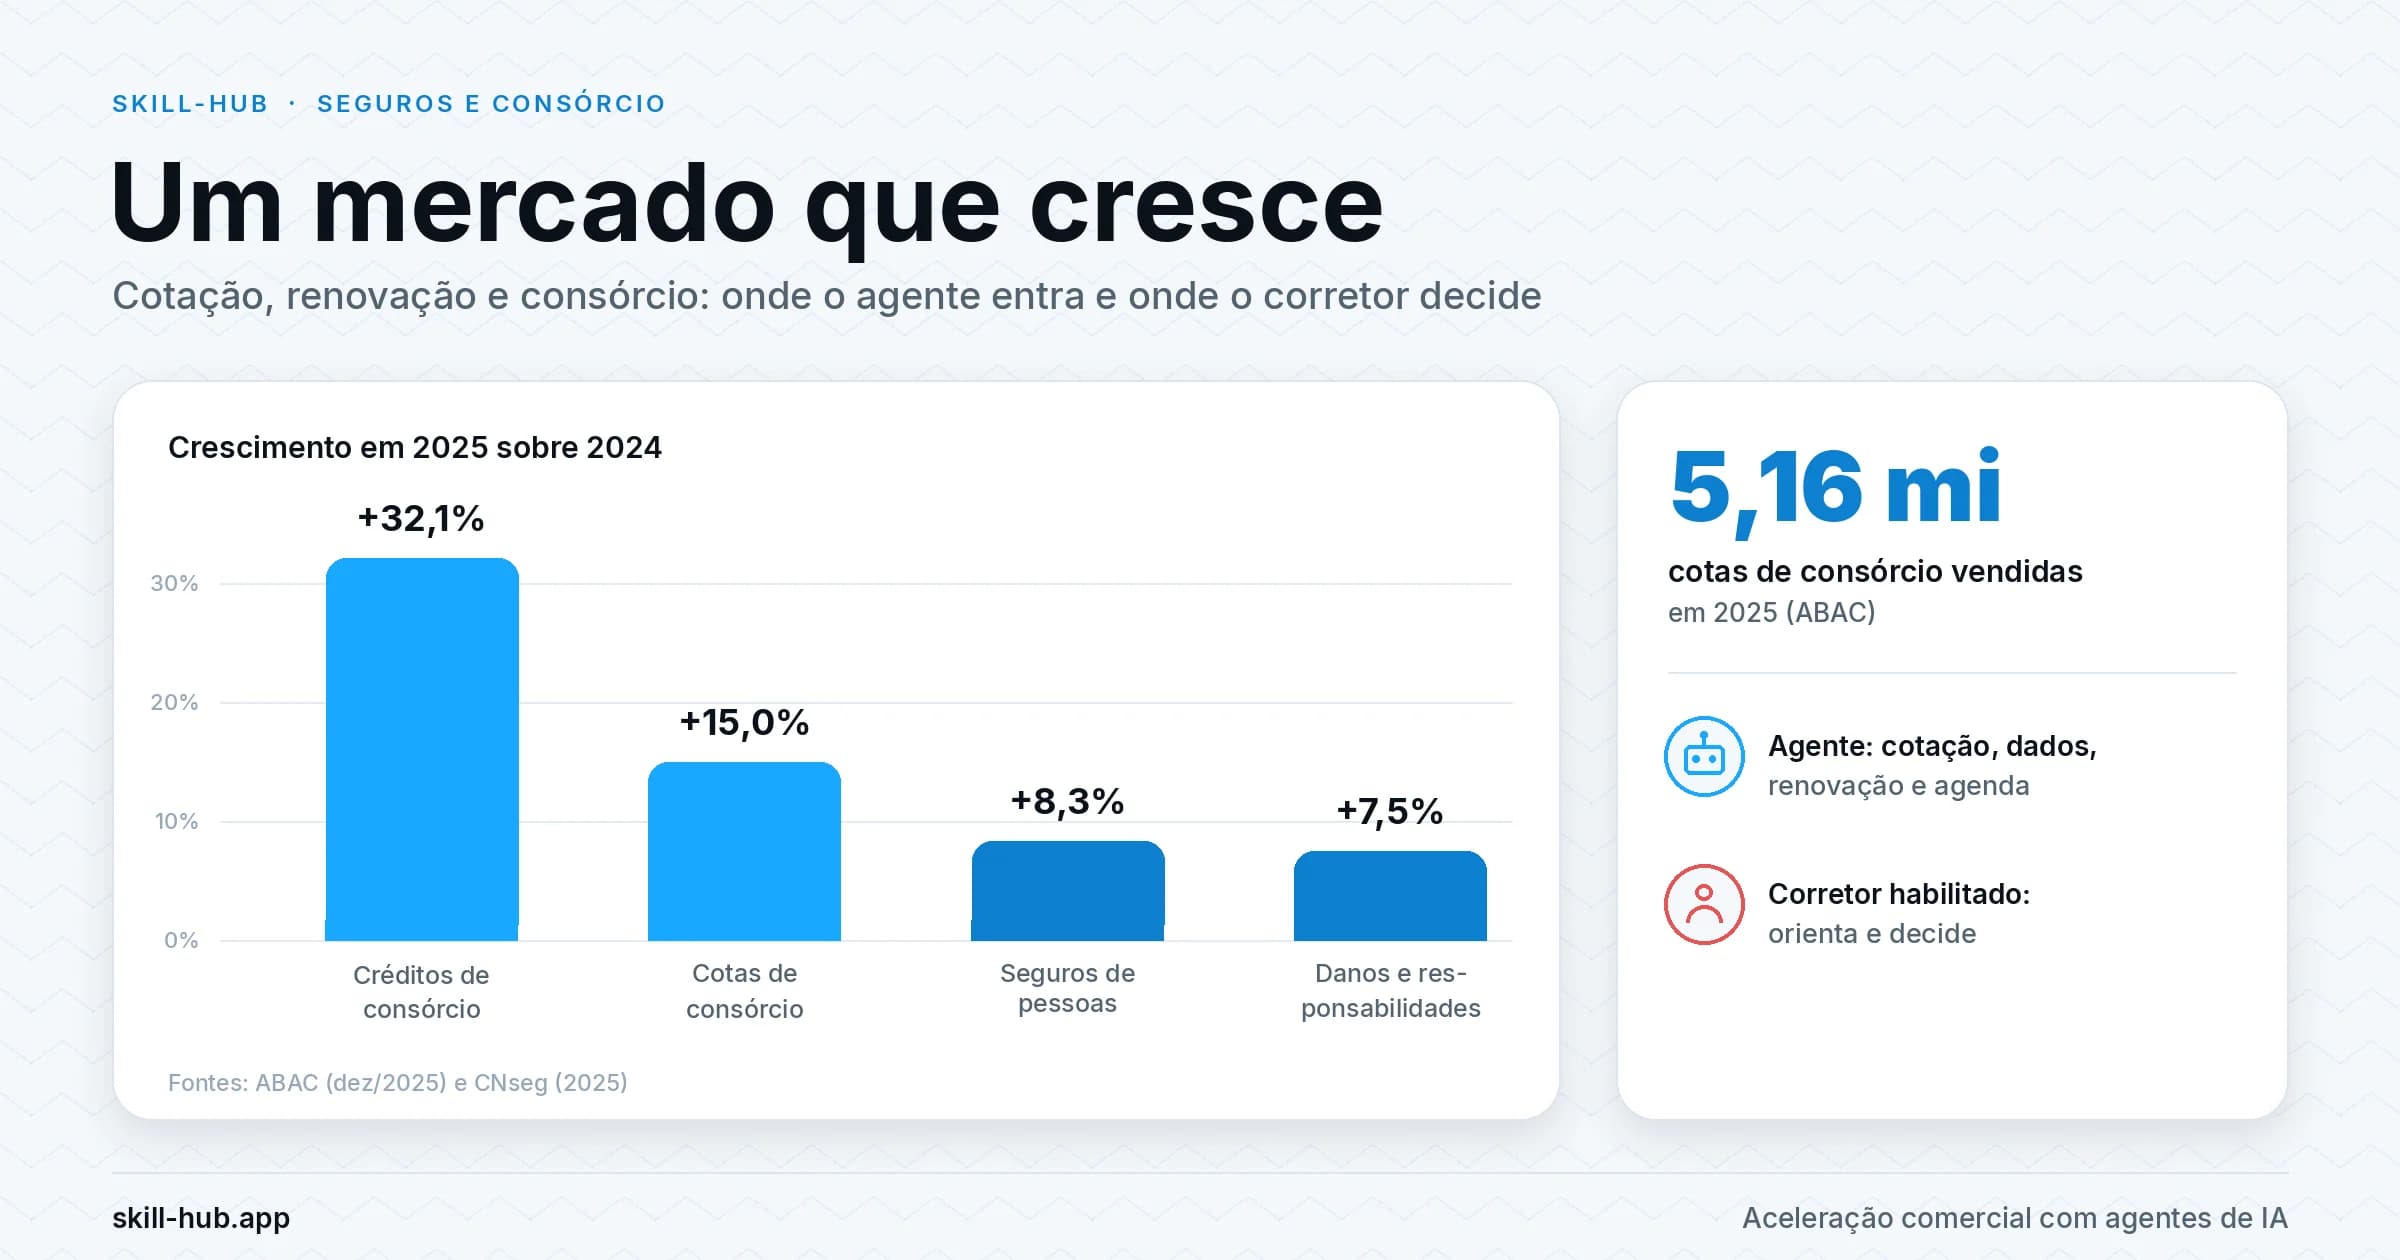
No consórcio, os números de 2025 foram recorde. Segundo a ABAC, em balanço de dezembro de 2025, o sistema vendeu 5,16 milhões de cotas no ano, alta de 15,0% sobre 2024, e comercializou R$ 500,27 bilhões em créditos, alta de 32,1%. O patamar de 12 milhões de participantes ativos foi atingido pela primeira vez em julho e se manteve nos meses seguintes.
Em seguros, a CNseg informou que o setor arrecadou R$ 764,5 bilhões em 2025, alta de 1,8%, com seguros de pessoas crescendo 8,3% e danos e responsabilidades 7,5%. Para 2026, a confederação projeta crescimento de 5,7% e arrecadação de R$ 808 bilhões.
Mais volume com a mesma equipe significa uma coisa: mais contato esperando resposta e mais renovação passando sem ninguém ver.
O que é regulado e fica com o humano
Antes de falar em automação, vale traçar a linha. Nos dois setores ela é definida em lei, não em preferência.
Seguros. A Lei 4.594/1964 define o corretor como o intermediário legalmente autorizado a angariar e promover contratos de seguro, e diz que o exercício da profissão depende de habilitação técnica e registro na Susep ou em entidade autorreguladora. Recomendar cobertura, comparar condições de apólices, explicar franquia e exclusões para o caso concreto do cliente: isso é trabalho do corretor habilitado.
Consórcio. A Lei 11.795/2008 atribui ao Banco Central a normatização, supervisão e fiscalização do sistema de consórcios, e estabelece que a contemplação ocorre por sorteio ou lance, na forma do contrato. Ou seja, ninguém pode prometer data de contemplação. Nem o vendedor, nem o agente de IA.
Na prática, o agente precisa de regras escritas que ele nunca quebra:
- Não recomenda cobertura nem produto específico como "o melhor para você".
- Não afirma que um lance "garante" contemplação nem estima mês de contemplação.
- Não apresenta valor de cotação como final antes de o corretor validar.
- Transfere para o humano sempre que a pergunta for técnica, envolver sinistro ou a pessoa pedir.
Isso não é excesso de cuidado. É o que protege a corretora, a administradora e o cliente.
Onde a IA para corretora de seguros entra de verdade
Tirando o que é regulado, sobra muito trabalho operacional. E é ele que consome o dia do corretor.
| Etapa | O que o agente faz | O que fica com o corretor |
|---|---|---|
| Atendimento de cotação | Responde na hora, identifica o ramo (auto, vida, residencial, empresarial) e explica o próximo passo | Análise do risco e recomendação de cobertura |
| Coleta de dados para cálculo | Pede os dados do questionário de forma conversacional e registra no CRM | Conferência e envio às seguradoras |
| Renovação | Avisa com antecedência, confirma se houve mudança (carro, endereço, condutor) e agenda a revisão | Negociação de condições e renovação da apólice |
| Pedido de indicação | Pede indicação no momento certo, depois de uma renovação ou atendimento bem resolvido | Atendimento do indicado |
| Agendamento | Marca a conversa com o consultor na agenda real | A conversa em si |
A coleta de dados merece atenção. É a etapa em que mais se perde cotação: o cliente manda metade das informações, o corretor pede o resto, a conversa esfria. Um agente que conduz o questionário em blocos curtos, na hora em que a pessoa está disponível, entrega ao corretor um cadastro completo em vez de um "me passa o CEP de pernoite?" três dias depois.
Renovação de seguros: a carteira que vence é receita já conquistada
A renovação é a parte mais subestimada da corretora. O cliente já comprou, já confia, e a comissão recorrente depende de um contato no momento certo.
O problema é que esse contato depende de planilha e memória. Numa carteira grande, as renovações se acumulam no mesmo mês e as de menor prêmio ficam para depois. Algumas ficam para nunca.
Um fluxo de renovação bem montado costuma ter:
- Gatilho por data de vigência no CRM, com antecedência definida pela corretora.
- Primeira mensagem do agente avisando do vencimento e perguntando se algo mudou.
- Coleta das mudanças (veículo novo, mudança de endereço, novo condutor, reforma do imóvel).
- Agendamento da revisão com o corretor ou envio das informações para ele recotar.
- Follow-up se não houver resposta, com número de tentativas e intervalo definidos.
O agente não renova a apólice. Ele garante que nenhuma renovação chegue ao vencimento sem um contato registrado. Quem já viu o efeito de um follow-up bem estruturado sabe que a diferença costuma estar na segunda e na terceira tentativa, não na primeira.
Vendas de consórcio: qualificar antes de simular
No consórcio, o gargalo é outro. Chegam muitos interessados, e a maioria ainda não sabe o que quer. O consultor gasta horas simulando carta para quem estava só curioso.
Aqui o agente faz a qualificação que um bom SDR faria na pré-venda, com quatro perguntas centrais:
- Objetivo: imóvel, veículo, serviço, investimento, troca de bem.
- Prazo: precisa do bem logo ou pode esperar?
- Parcela: quanto cabe no orçamento mensal, sem apertar.
- Lance: tem recurso para ofertar lance? Quanto, aproximadamente?
A pergunta sobre prazo é a mais importante do ponto de vista ético. Quem precisa do bem no mês que vem e não tem lance precisa ouvir, de forma clara, que consórcio não oferece data garantida de contemplação. Um agente bem configurado diz isso cedo, e o consultor recebe um interessado que entendeu o produto.
Com as quatro respostas registradas, o consultor chega à conversa com o perfil pronto e usa o tempo para o que exige repertório: montar a estratégia, explicar o regulamento do grupo e fechar.
Automação para corretores e LGPD
Corretora trabalha com dado sensível: CPF, endereço, dados do veículo, em seguros de vida às vezes informações de saúde. Automação não diminui essa responsabilidade, aumenta.
Alguns cuidados mínimos:
- Base de contato com origem lícita. Renovação e pós-venda usam dados de quem já é cliente. Prospecção ativa exige base construída dentro da LGPD, com opt-out respeitado.
- Coleta só do necessário para aquela cotação ou simulação.
- Identificação clara de que a pessoa está falando com um assistente da corretora.
- Dado registrado no CRM, não espalhado em conversas de celular pessoal.
Não é parecer jurídico. É o básico para a operação não virar passivo.
Como começar: por onde a corretora deve entrar
Se a ideia é colocar IA na operação sem desorganizar o que funciona, essa é a ordem que costuma dar menos atrito.
1. Mapeie a carteira que vence nos próximos 90 dias. Quantas apólices, de quais ramos, quantas já têm contato agendado. Esse número mostra o tamanho do risco imediato.
2. Organize o CRM antes do agente. Se a data de vigência está numa planilha e o histórico no WhatsApp de cada corretor, o agente não tem de onde ler. Um funil desatualizado faz a automação errar mais rápido.
3. Escreva as regras de transferência. Liste o que o agente nunca responde sozinho: recomendação de cobertura, sinistro, contemplação, reclamação. Isso vem antes de qualquer roteiro.
4. Comece pela renovação. É a carteira que já é sua, o risco de abordagem é baixo e o resultado aparece rápido na taxa de contato.
5. Depois, cotação e qualificação de consórcio. Com a renovação rodando, o agente passa a fazer o atendimento inicial de quem chega pelo WhatsApp e agenda direto na agenda do consultor.
6. Por último, indicação. Pedir indicação funciona melhor quando o cliente acabou de ter uma boa experiência, e isso só é mensurável com o resto funcionando.
Esse desenho segue a tese da Skill-Hub, "80% agente, 20% gente": o repetitivo roda sozinho, e o corretor fica onde a decisão acontece. Na metodologia de Ações Geradoras de Receita, é a etapa de follow-up com fechamento que mais ganha, porque é a que mais se perde quando depende de memória humana.
Perguntas frequentes
IA pode fazer cotação de seguro sozinha? Pode conduzir o atendimento e coletar os dados de cálculo, e pode até consultar valores quando há integração com as ferramentas da corretora. A recomendação de cobertura e a validação final da proposta continuam com o corretor habilitado, conforme a Lei 4.594/1964.
O agente de IA pode falar de contemplação no consórcio? Pode explicar como funciona, dizendo que a contemplação ocorre por sorteio ou lance, conforme a Lei 11.795/2008 e o contrato do grupo. Não pode prometer data, estimar mês de contemplação nem afirmar que um lance garante a carta.
Por que começar pela renovação de seguros? Porque é a carteira que a corretora já conquistou, com dados de vigência conhecidos e risco baixo de abordagem. O agente garante que nenhuma apólice chegue ao vencimento sem contato registrado, e o corretor entra para negociar.
Quais dados o agente precisa para qualificar um interessado em consórcio? Objetivo (imóvel, veículo, serviço), prazo em que precisa do bem, valor de parcela que cabe no orçamento e disponibilidade de lance. Com isso, o consultor chega à conversa sabendo se a simulação faz sentido.
Automação para corretores funciona sem CRM? Funciona mal. Sem CRM, o agente não sabe quando cada apólice vence, não registra o que coletou e não passa o histórico ao corretor. O CRM é o que transforma conversa em carteira acompanhada.
A IA substitui o corretor ou o consultor de consórcio? Não. Ela cobre horário, volume e repetição. A orientação técnica, a negociação e o relacionamento são do profissional, e nos dois setores isso é também uma exigência regulatória.
Onde isso te leva
A corretora não perde cliente por falta de produto. Perde por falta de contato na hora certa: a cotação que ficou sem retorno, a renovação que ninguém lembrou, o interessado que simulou em outro lugar.
Um agente bem configurado cuida desse caminho e entrega ao corretor o que só ele pode fazer. Se você quer ver quantas renovações da sua carteira estão hoje sem contato agendado e onde o agente entraria, agende um diagnóstico. A gente olha a operação primeiro e só depois fala em agentes de IA.
Leia também: Follow-up de vendas: quantas tentativas fazer · SDR com IA na pré-venda · CRM de vendas com funil desatualizado
Leia também
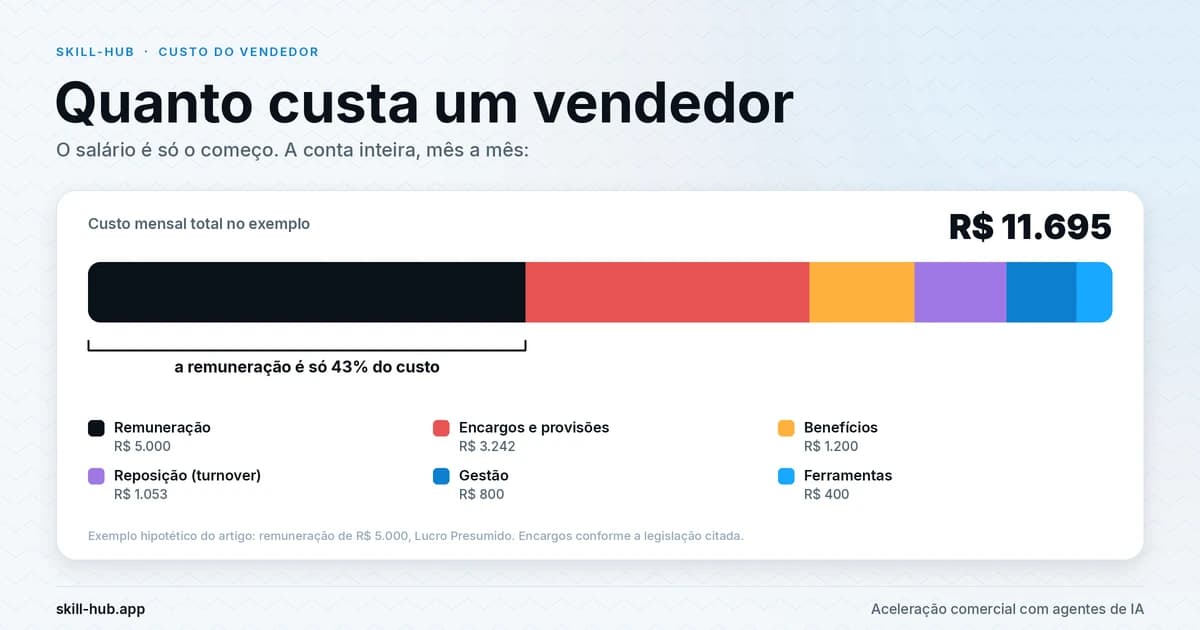 Quanto custa um vendedor CLT de verdade (e como comparar com um agente de IA)9 min de leitura
 Atendimento 24h no WhatsApp: o que automatizar e o que deixar para pessoas9 min de leitura
 O CRM que ninguém preenche: por que o seu funil de vendas mente9 min de leitura
Quanto lead a sua operação perde fora do horário?
A gente mede o seu tempo de resposta e mostra onde o agente entra.