Cobranca · Atendimento · Agentes de ia
Cobrança pelo WhatsApp com IA: como reduzir a inadimplência sem queimar o cliente
9 de outubro de 2026 · Weslei Preisner · 9 min de leitura
O boleto venceu na sexta. Na segunda, alguém do financeiro abre a planilha, vê quarenta nomes em vermelho e manda mensagem um por um. Metade responde "esqueci, me manda o Pix". A outra metade some, e a mensagem seguinte já sai com outro tom.
Essa é a cobrança na maioria das pequenas e médias empresas: reativa, manual e dependente do humor de quem cobra. Começa tarde e termina com o cliente constrangido ou sumido.
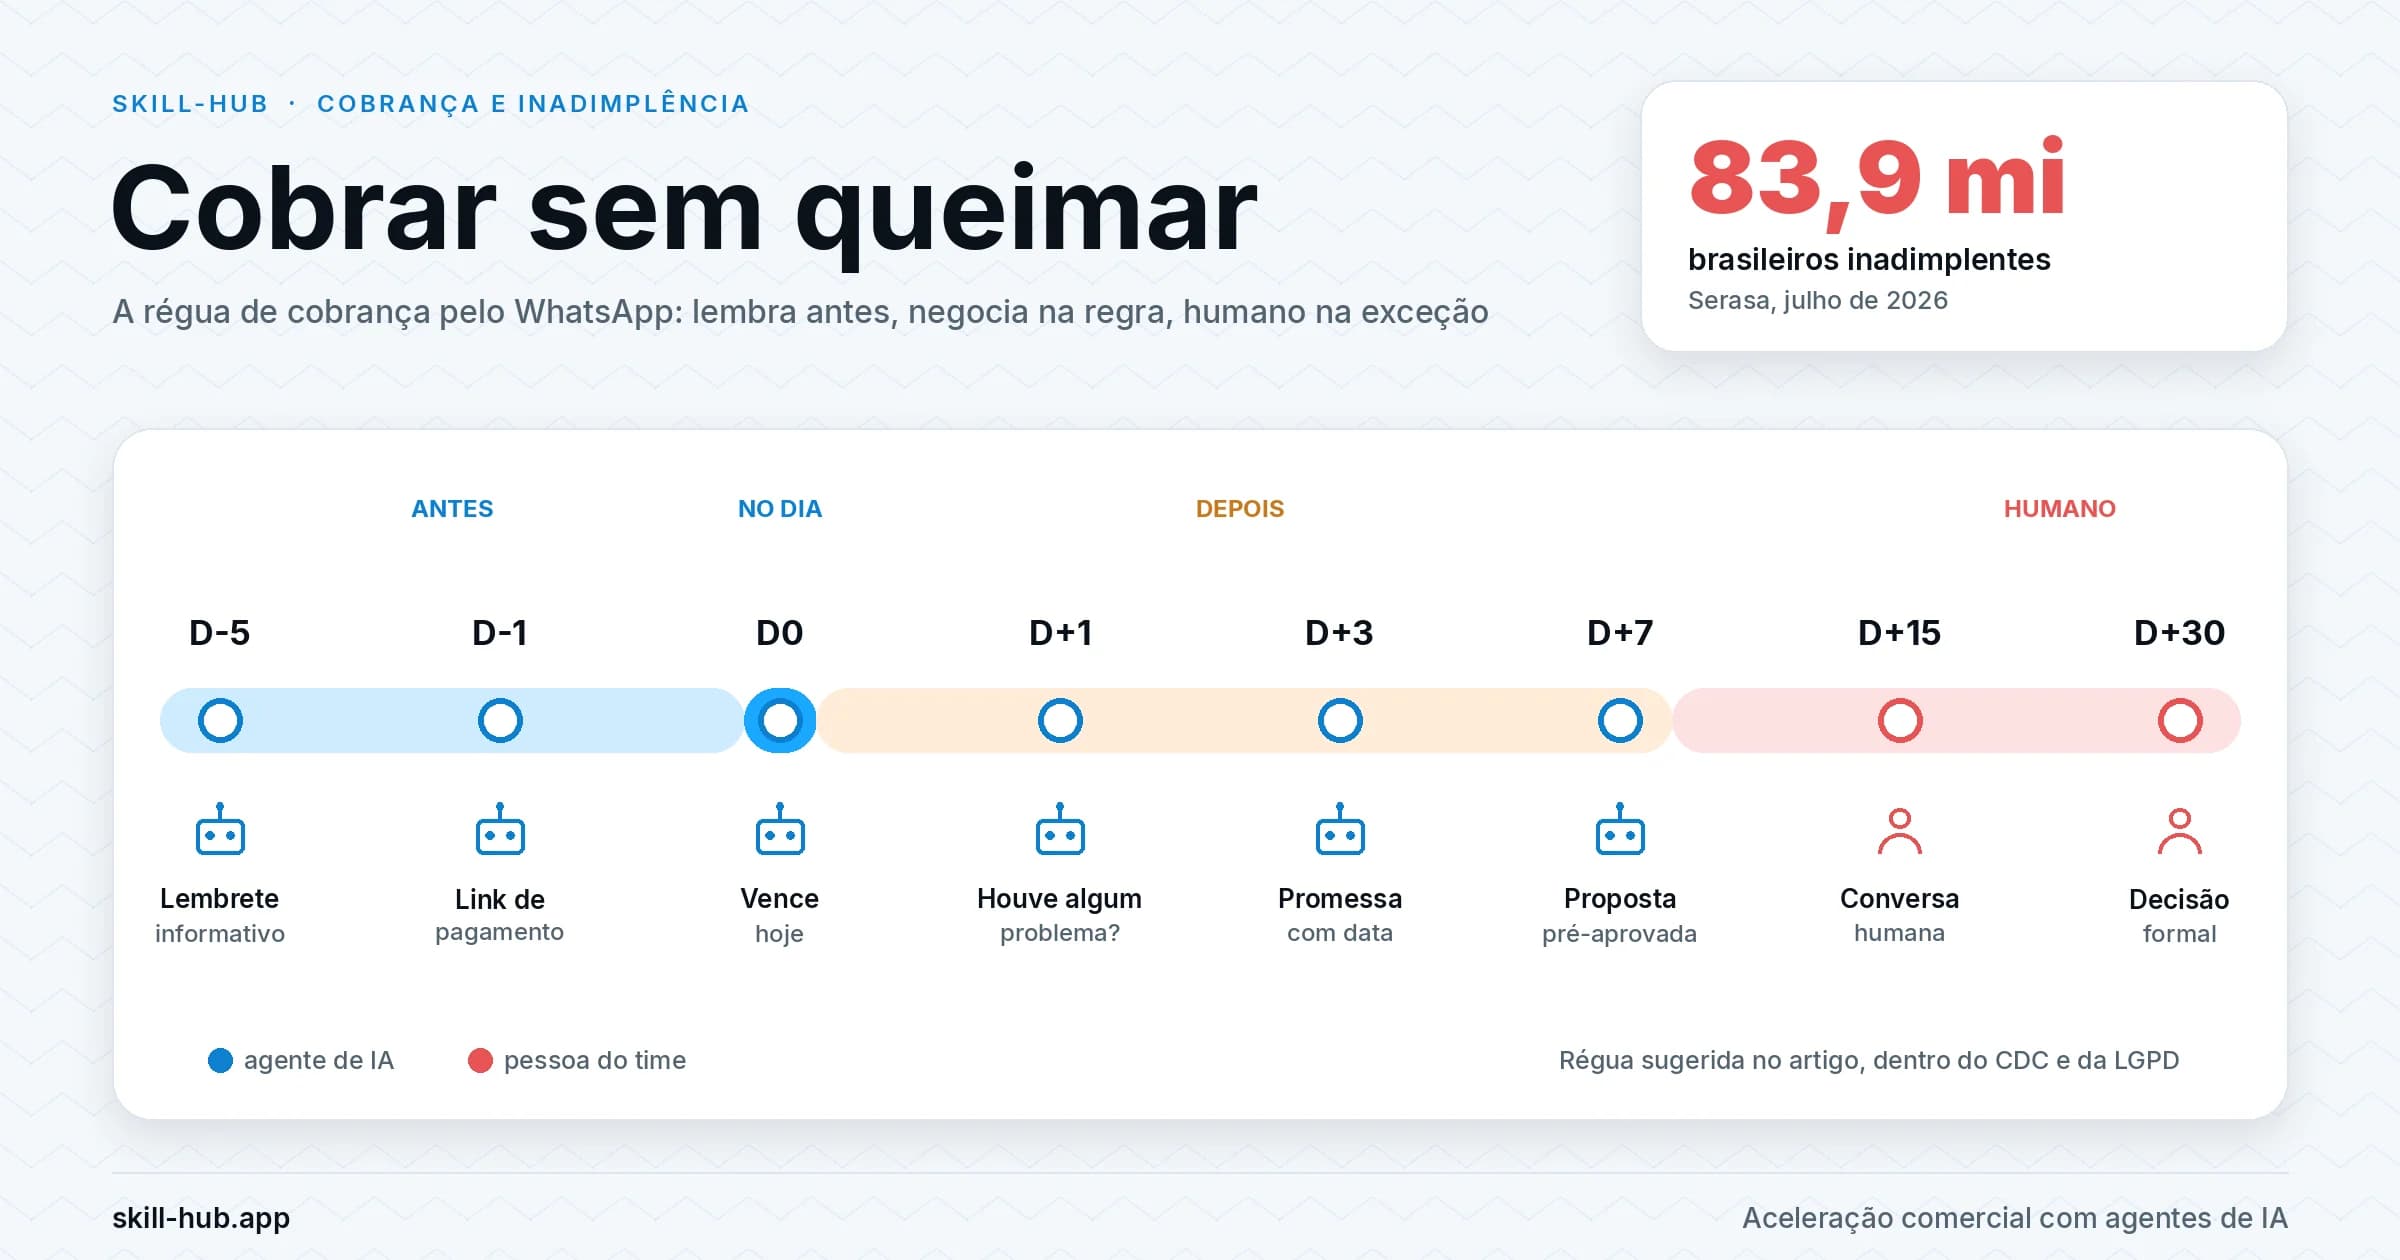
O cenário não ajuda. Segundo a Serasa, o Brasil fechou julho de 2026 com 83,9 milhões de pessoas inadimplentes, somando R$ 586,4 bilhões em dívidas. Do lado das empresas, a Serasa Experian contou 9,2 milhões de CNPJs inadimplentes no mesmo mês. A pergunta não é se você vai cobrar, é como.
Definição: cobrança pelo WhatsApp com IA é o uso de um agente de inteligência artificial para conduzir a régua de cobrança no canal onde o cliente já conversa: lembrar antes do vencimento, enviar boleto ou Pix, registrar promessas e negociar dentro de condições aprovadas pela empresa. O que foge das regras vai para uma pessoa. O objetivo é receber mais cedo, com menos atrito e dentro dos limites do Código de Defesa do Consumidor e da LGPD.
Por que a cobrança tradicional queima o relacionamento
Há dois tipos de cliente em atraso, e a cobrança manual trata os dois igual.
O primeiro esqueceu ou se enrolou. Tem o dinheiro, só precisa de um lembrete na hora certa e de um jeito fácil de pagar. Para ele, uma mensagem dura no terceiro dia de atraso custa a próxima compra.
O segundo não consegue pagar agora, e esse grupo é grande: na Peic de agosto de 2026, da CNC, 29,9% das famílias tinham contas em atraso e 12,5% diziam não ter condições de pagar o que devem. Para ele, insistência gera bloqueio do número, não pagamento.
Para os dois vale o mesmo princípio: chegar antes, facilitar o pagamento e oferecer uma saída concreta quando o problema é caixa. E o consumidor quer essa saída: segundo a mesma divulgação da Serasa, os acordos de negociação cresceram 41% no segundo trimestre de 2026 sobre o mesmo período de 2025. Quem oferece o caminho mais simples recebe primeiro.
O que é uma régua de cobrança
Régua de cobrança é a sequência planejada de contatos com o cliente, de antes do vencimento até a negociação do atraso. Cada ponto tem momento, objetivo e tom definidos antes. Ela resolve a inconsistência da cobrança manual: o tom só endurece quando o histórico justifica.
Um modelo de régua de cobrança pelo WhatsApp como ponto de partida (os prazos são referência; ajuste ao seu ciclo):
| Momento | Canal | Objetivo | Tom |
|---|---|---|---|
| D-5 | Lembrar o vencimento e confirmar que o cliente tem o boleto ou Pix | Informativo, de serviço | |
| D-1 | Reenviar o link de pagamento e tirar dúvidas | Prestativo | |
| D0 (dia do vencimento) | Avisar que vence hoje, com Pix copia e cola pronto | Leve, direto | |
| D+1 | Avisar que o pagamento não foi identificado e perguntar se houve problema | Neutro, sem julgamento | |
| D+3 | Registrar promessa de pagamento com data ou apresentar opções | Colaborativo | |
| D+7 | WhatsApp e e-mail | Oferecer as condições de negociação pré-aprovadas | Firme e respeitoso |
| D+15 | Ligação humana | Entender o caso e buscar acordo fora do padrão | Consultivo |
| D+30 em diante | Humano e jurídico | Decidir negativação, protesto ou ação, conforme política | Formal |
Até o vencimento, a régua não é cobrança, é atendimento. É ali que se evita o atraso por esquecimento, com o menor risco.
Tom: firme sem ser vexatório
O tom separa a cobrança que recebe da que só irrita. Regras práticas:
- Fale do pagamento, não da pessoa. "Não identificamos o pagamento da fatura de setembro" funciona. "Você está devendo" não ajuda em nada.
- Pergunte antes de supor. "Aconteceu algum problema com o boleto?" abre conversa. Muitas vezes o problema é mesmo o boleto.
- Sempre ofereça o próximo passo: o Pix, o link, as opções de parcelamento ou a pergunta sobre a data.
- Sem ameaça nem urgência falsa. Consequência que a empresa não vai aplicar corrói a credibilidade e pode virar problema legal.
O agente de IA ajuda justamente por não ter humor. O tom definido na régua é o tom que chega ao cliente, na segunda de manhã ou depois da terceira desculpa.
Boleto, Pix e promessa de pagamento
Muita cobrança se resolve quando pagar fica fácil. Dentro da conversa, o agente precisa ter:
- Segunda via do boleto gerada na hora, sem o cliente precisar entrar em portal.
- Pix copia e cola ou QR Code com o valor atualizado.
- Confirmação de pagamento integrada ao financeiro, para parar a régua quando o dinheiro cai. Nada queima mais do que cobrar quem já pagou.
- Registro de promessa. Quando o cliente diz "pago na sexta", o agente registra a data no CRM e só volta a falar depois dela. Na cobrança manual, a promessa fica na memória de alguém e o cliente é cobrado antes do dia combinado.
Negociação dentro de regras pré-aprovadas
A diferença entre um robô de lembrete e um agente de cobrança é que o agente negocia, mas só dentro de uma política que a empresa escreveu antes. Ela define:
- desconto máximo de juros e multa por faixa de atraso;
- parcelas máximas, valor mínimo da parcela e entrada;
- quantas renegociações o mesmo cliente pode ter;
- quem nunca entra em negociação automática (contratos grandes, casos em disputa).
Imagine uma escola com mensalidades em atraso. A política permite que o agente ofereça, a partir do D+7, até três parcelas sem multa para atrasos de até 30 dias. Pedido fora disso vai para o financeiro com o histórico pronto. O agente não improvisa condição, e o humano não gasta tempo com o caso que a regra resolve.
É a tese da Skill-Hub aplicada à cobrança: 80% agente, 20% gente. O repetitivo fica com o agente; a decisão, com a pessoa.
Quando transferir para humano
Defina a transferência antes de ligar o agente, não depois do primeiro problema:
- Contestação da dívida. O cliente diz que não deve, que já pagou ou que o valor está errado. Isso exige conferência, e o parágrafo único do art. 42 do CDC prevê devolução em dobro do que for cobrado indevidamente e pago.
- Pedido fora da política. Qualquer condição que o agente não pode oferecer.
- Situação sensível. Doença, luto, desemprego. Esse cliente precisa de uma pessoa, não de uma régua.
- Irritação ou ameaça de reclamação. Quando o tom muda, o humano entra.
- Valor ou cliente estratégico. Acima de um limite definido, a conversa é humana desde o início.
E a transferência leva o contexto junto: o cliente não repete a história.
Limites legais da cobrança automatizada
Automatizar a cobrança não muda as regras dela. Pontos que entram no desenho desde o início (orientação operacional, não parecer jurídico; valide com o seu advogado):
Cobrança vexatória. O art. 42 do Código de Defesa do Consumidor proíbe expor o consumidor inadimplente a ridículo ou submetê-lo a constrangimento ou ameaça. O art. 71 vai além e trata como crime a cobrança com ameaça, coação, afirmações falsas ou que interfira no trabalho, descanso ou lazer do consumidor.
Horário. O CDC não fixa horário, mas a proteção ao descanso e ao lazer do art. 71 é o parâmetro, e há normas estaduais e setoriais mais restritivas. Na dúvida, dispare só em horário comercial e dias úteis.
Identificação do credor. O art. 42-A do CDC exige nome, endereço e CPF ou CNPJ do fornecedor nos documentos de cobrança.
Não expor a dívida a terceiros. A cobrança vai só para o titular, nunca em grupo. Sem certeza de que fala com o titular, o agente confirma a identidade antes de citar valores.
LGPD. A Lei Geral de Proteção de Dados permite tratar dados para execução de contrato e para proteção do crédito (art. 7º, incisos V e X), mas finalidade e necessidade continuam valendo: use só os dados necessários, guarde o histórico com segurança e restrinja quem acessa.
Como começar: passo a passo
Se hoje a cobrança é planilha e boa vontade, esta é a ordem com menos risco:
- Separe a carteira em atraso por faixa: 1 a 7 dias, 8 a 30, 31 a 90 e acima. Cada faixa pede uma abordagem.
- Comece antes do vencimento. Lembrete de D-5, D-1 e D0 com boleto e Pix na mensagem. É a etapa de menor risco.
- Escreva a política de negociação (descontos, parcelas, entrada, exceções), aprovada pela direção.
- Integre ao financeiro e ao CRM, para o pagamento parar a régua e cada promessa virar registro.
- Defina as regras de transferência e quem assume cada caso.
- Revise as mensagens com olhar jurídico: tom, horário, identificação do credor, titularidade.
- Meça e ajuste: quanto se recebe em cada ponto da régua, quantas promessas são cumpridas, quantos pedem para parar.
Perguntas frequentes
Pode cobrar pelo WhatsApp? Pode, desde que respeite o CDC: sem constrangimento, ameaça ou exposição da dívida a terceiros, e sem interferir no descanso do consumidor. A mensagem vai só ao titular e identifica quem cobra.
Qual o melhor horário para cobrança pelo WhatsApp? Horário comercial em dias úteis é o padrão mais seguro. O CDC não fixa horário, mas protege o descanso e o lazer do consumidor, e há normas estaduais e setoriais específicas.
A IA pode negociar dívidas sozinha? Pode, dentro de regras que a empresa aprovou antes: desconto máximo, número de parcelas, entrada mínima. Tudo que foge dessas regras vai para uma pessoa, com o histórico da conversa.
Quando parar de cobrar pelo WhatsApp e passar para o jurídico? Quando as tentativas de acordo se esgotaram e a política prevê negativação, protesto ou ação. Essa decisão é sempre humana.
A régua de cobrança serve para B2B? Serve, com ajustes. O contato costuma ser o financeiro do cliente e o valor por fatura é maior, então a transferência para humano acontece mais cedo.
Por onde começar a reduzir a inadimplência? Pelo lembrete antes do vencimento, com boleto e Pix na mensagem. É a etapa mais simples de implantar e evita o atraso por esquecimento.
Cobrar bem é parte da venda
Cobrança é um dos pontos de contato mais sensíveis da relação, e o que acontece ali decide se o cliente volta a comprar. Régua clara, agente que lembra e negocia dentro da regra, pessoa na exceção: assim se recebe mais cedo sem fazer do financeiro o inimigo do comercial.
Se a sua cobrança hoje depende de planilha e de quem está com tempo na segunda-feira, agende um diagnóstico. A gente olha a sua carteira em atraso, desenha a régua com você e mostra onde o agente entra, antes de falar em contrato.
Leia também: Follow-up de vendas: quantas tentativas fazer · Agentes de IA para vendas: quando a IA deixa de tirar dúvidas e passa a executar · WhatsApp na operação comercial
Leia também
 Quanto custa um vendedor CLT de verdade (e como comparar com um agente de IA)9 min de leitura
 IA para corretoras de seguros e consórcio: o que automatizar e o que nunca sai da mão do corretor9 min de leitura
 Atendimento 24h no WhatsApp: o que automatizar e o que deixar para pessoas9 min de leitura
Quanto lead a sua operação perde fora do horário?
A gente mede o seu tempo de resposta e mostra onde o agente entra.